El Real Decreto-ley 29/2026 ha introducido nuevas condiciones para determinadas compras de viviendas realizadas por grandes tenedores y entidades dedicadas a adquirir inmuebles o carteras de préstamos hipotecarios impagados.
Entre estas condiciones destaca la obligación de acreditar el valor de mercado mediante una tasación independiente cuando la operación se encuentre dentro de los supuestos regulados. El objetivo es comprobar que la contraprestación acordada no resulta inferior al 70 % del valor de mercado de la vivienda.
Sin embargo, esta obligación no afecta a cualquier compraventa inmobiliaria ni puede cumplirse con una valoración orientativa. Para saber si necesita esta tasación, debe analizar quién compra la vivienda, qué tipo de inmueble se transmite, la finalidad de la operación y las características del informe solicitado.
Índice
- 1 ¿Qué establece el Real Decreto-ley 29/2026 sobre la tasación?
- 2 ¿Cómo saber si necesita una tasación conforme al RDL 29/2026?
- 3 ¿Quién debe realizar la tasación?
- 4 ¿Qué documentación puede solicitar la sociedad de tasación?
- 5 ¿Qué ocurre con las ventas de carteras o conjuntos de inmuebles?
- 6 Excepciones a la limitación del 70 %
- 7 ¿Sirve una tasación hipotecaria anterior?
- 8 Diferencia entre valor de mercado, precio y valor de referencia
- 9 Riesgos de utilizar un informe inadecuado
- 10 Cómo encargar la tasación correcta
- 11 Solicite una tasación conforme al Real Decreto-ley 29/2026
¿Qué establece el Real Decreto-ley 29/2026 sobre la tasación?
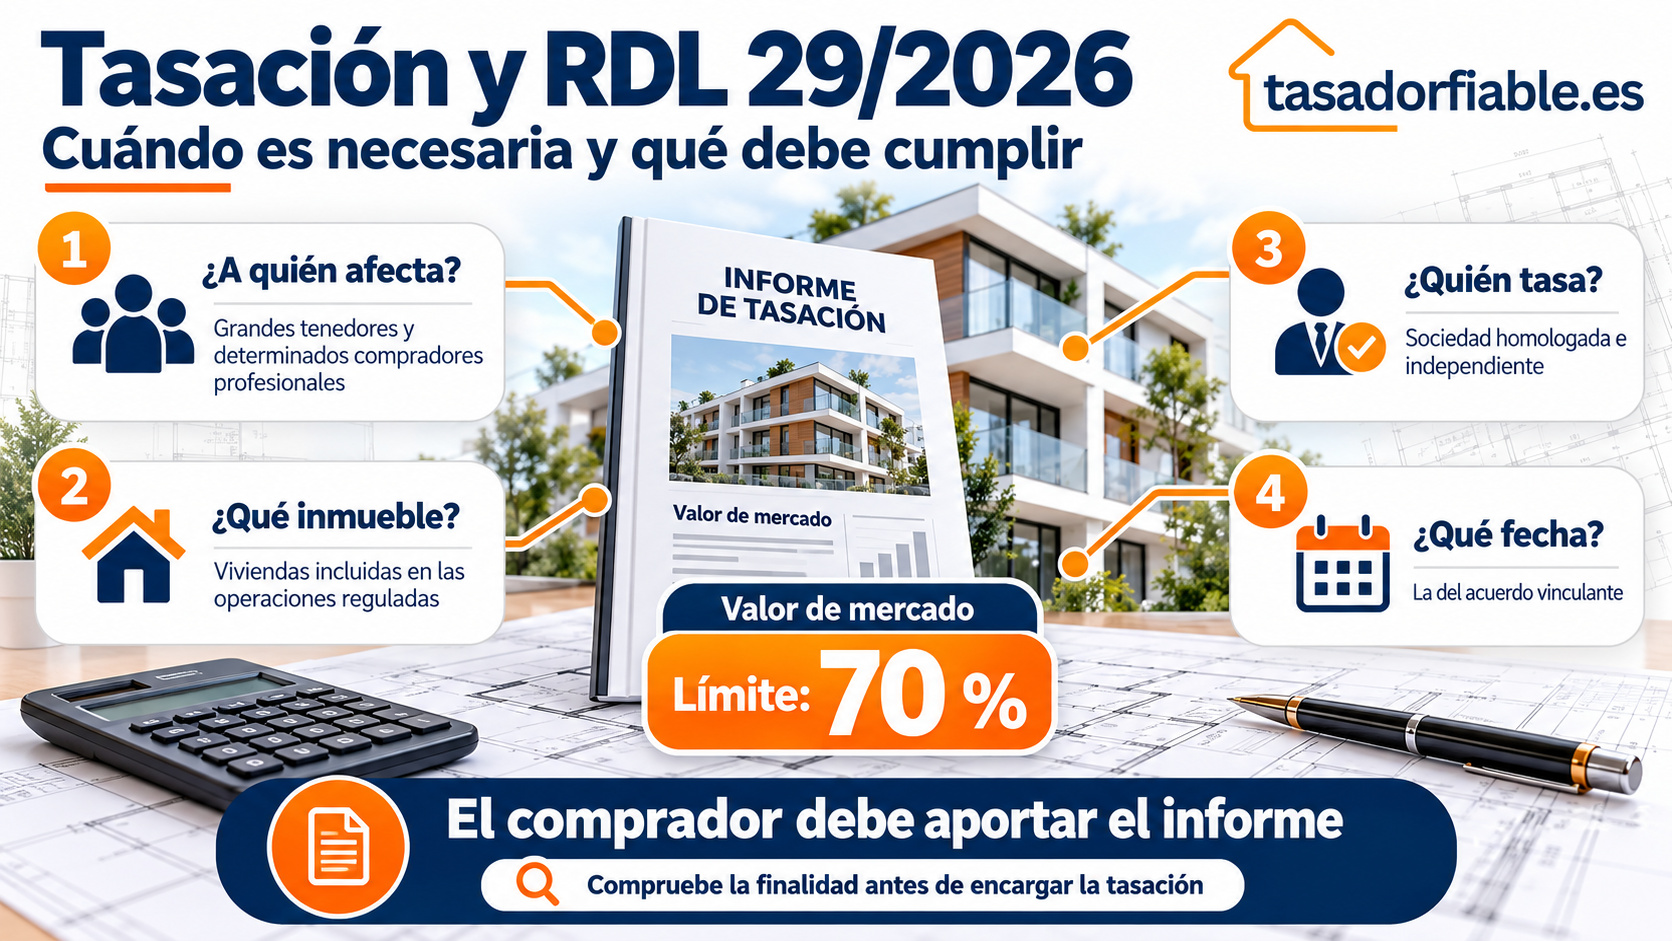
El artículo 1 del Real Decreto-ley 29/2026 limita, hasta el 31 de diciembre de 2030, determinadas adquisiciones de viviendas por un valor inferior al 70 % de su valor de mercado.
Esta limitación se aplica principalmente a:
- Entidades, con o sin personalidad jurídica, dedicadas a adquirir inmuebles por un precio claramente inferior a su valor de mercado.
- Entidades dedicadas a comprar carteras de préstamos hipotecarios impagados.
- Personas jurídicas que tengan la consideración de grandes tenedores de vivienda.
- Entidades pertenecientes al mismo grupo o que actúen por cuenta de alguno de los compradores anteriores.
El valor de mercado debe determinarse en la fecha del acuerdo vinculante mediante un informe emitido por una sociedad de tasación homologada e inscrita en el Banco de España, independiente de las partes. Además, corresponde a la parte compradora aportar el informe. boe.es
Si desea conocer las diferencias entre informes, puede consultar nuestra guía sobre las finalidades de una tasación inmobiliaria.
¿Cómo saber si necesita una tasación conforme al RDL 29/2026?
Antes de encargar el informe, conviene comprobar los siguientes aspectos.
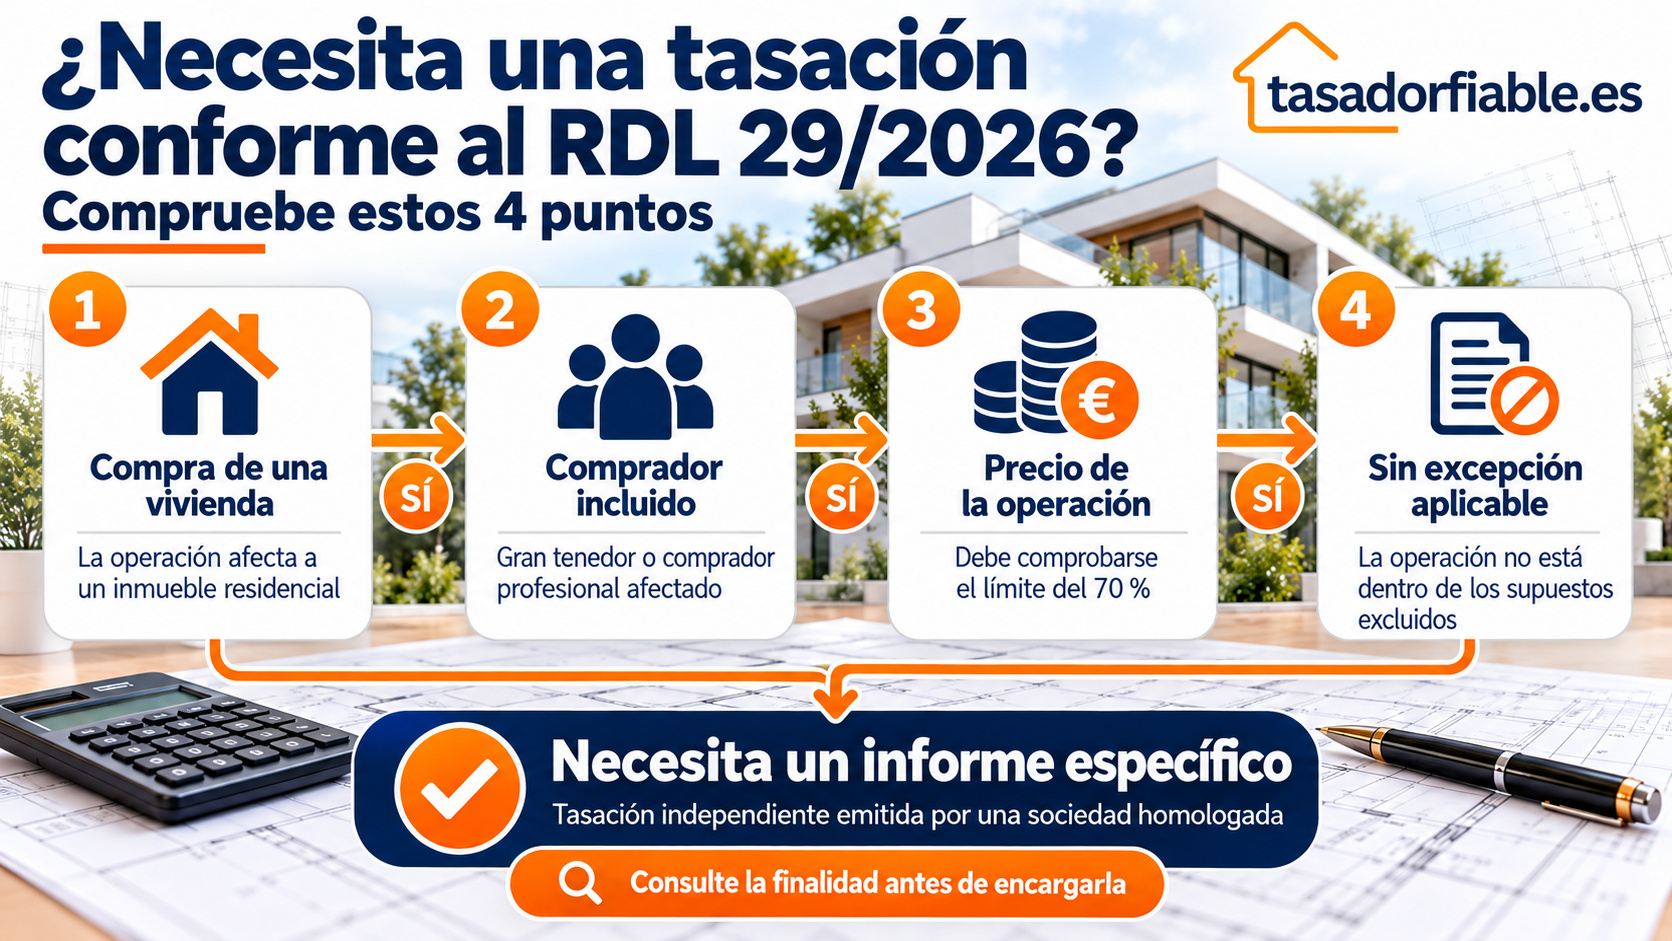
1. La operación debe afectar a una vivienda
La limitación se refiere a la adquisición de viviendas, tanto usadas como ubicadas en edificios construidos sobre suelo residencial que dispongan de certificado de fin de obra y cumplan los requisitos necesarios para obtener la cédula de habitabilidad.
Por tanto, el precepto no se aplica automáticamente a locales comerciales, oficinas, naves industriales, solares o terrenos adquiridos de manera independiente.
Cuando existan dudas sobre la consideración física, registral o urbanística del inmueble, debe revisarse su documentación antes de solicitar la valoración. Puede ampliar esta información en nuestra página sobre tasación profesional de pisos y viviendas.
2. Debe comprobarse quién realiza la compra
La obligación no afecta con carácter general a una persona física que adquiere una vivienda para residir en ella.
Está dirigida a ciertos compradores profesionales, entidades especializadas en adquisiciones inmobiliarias o créditos hipotecarios impagados y personas jurídicas que tengan la condición de gran tenedor.
También puede alcanzar a sociedades integradas en el mismo grupo empresarial o que intervengan por cuenta de estas entidades. Por ello, la identidad y la actividad del comprador deben comprobarse antes de determinar si la operación queda sometida a la limitación.
3. El precio debe compararse con el valor de mercado
La norma impide que los compradores afectados adquieran la vivienda por una contraprestación inferior al 70 % de su valor de mercado, salvo que resulte aplicable alguna de las excepciones previstas.
Esta comparación no debe realizarse únicamente con el precio reflejado en la escritura. El Real Decreto-ley considera contraprestación total efectiva la suma de:
- Las cantidades pagadas o comprometidas.
- Las deudas asumidas por el comprador.
- Las prestaciones accesorias.
- Las ventajas patrimoniales relacionadas directa o indirectamente con la transmisión.
Por ejemplo, si el comprador asume una deuda vinculada a la vivienda, esta cantidad puede formar parte de la contraprestación total utilizada para comprobar el límite.
4. El informe debe referirse a la fecha adecuada
El valor de mercado debe establecerse en la fecha del acuerdo vinculante.
Este requisito es especialmente relevante cuando existe una diferencia temporal entre:
- La negociación de la operación.
- La firma del contrato privado.
- La tasación del inmueble.
- El otorgamiento de la escritura pública.
Una valoración realizada para una fecha distinta podría no reflejar correctamente el mercado existente cuando las partes quedaron vinculadas. Al solicitar el informe debe facilitarse al tasador la documentación que permita identificar esa fecha.
¿Quién debe realizar la tasación?
No es suficiente una estimación inmobiliaria automática, una valoración comercial o un informe elaborado únicamente para negociar el precio.
La tasación exigida por el Real Decreto-ley 29/2026 debe ser emitida por una sociedad de tasación que cumpla estas condiciones:
- Estar homologada.
- Encontrarse inscrita en el Banco de España.
- Ser independiente de las partes implicadas.
- Determinar justificadamente el valor de mercado.
- Referir la valoración a la fecha del acuerdo vinculante.
En Tasadorfiable trabajamos con diferentes sociedades de tasación homologadas por el Banco de España y seleccionamos la alternativa adecuada en función del inmueble y la finalidad del informe.
¿Qué documentación puede solicitar la sociedad de tasación?
La documentación necesaria dependerá de las características de la vivienda y de la operación, pero normalmente puede incluir:
- Nota simple actualizada.
- Escritura de propiedad o título de adquisición.
- Referencia catastral.
- Información sobre la superficie registral y catastral.
- Contrato privado, oferta vinculante o documento en el que se formalice el acuerdo.
- Información sobre arrendamientos, ocupantes o derechos existentes.
- Documentación de la sociedad compradora.
- Desglose de cantidades, deudas y demás prestaciones incluidas en la operación.
La aportación de información incompleta puede retrasar la emisión del informe o impedir que la sociedad de tasación determine el valor correspondiente a la fecha requerida.
Si desea anticipar costes y documentación, consulte cuánto puede costar una tasación inmobiliaria profesional.
¿Qué ocurre con las ventas de carteras o conjuntos de inmuebles?
Cuando se transmiten conjuntamente varias viviendas, créditos o activos inmobiliarios, puede ser necesario individualizar correctamente el valor atribuible a cada vivienda.
No basta con asignar de manera arbitraria una parte del precio global. La distribución debe responder a criterios objetivos y permitir comprobar que la contraprestación correspondiente a cada activo respeta los límites aplicables.
Estas operaciones pueden requerir:
- Identificar individualmente las fincas registrales.
- Comprobar cuáles tienen uso residencial.
- Analizar la situación posesoria y arrendaticia.
- Determinar el valor de mercado de cada vivienda.
- Distribuir de forma justificable la contraprestación total.
La revisión previa resulta especialmente importante en operaciones con edificios completos, viviendas con anexos o carteras en las que se mezclan activos residenciales y no residenciales.
Excepciones a la limitación del 70 %
La limitación no se aplica automáticamente cuando la adquisición tiene alguna de las finalidades contempladas por la norma, entre ellas:
- Destinar la vivienda a residencia habitual a precio asequible o social, al menos hasta el 31 de diciembre de 2030.
- Destinarla a personas que necesiten atención sociosanitaria.
- Proporcionar residencia a colectivos socialmente vulnerables mediante entidades del tercer sector.
- Proteger y atender a víctimas de violencia de género.
- Determinados supuestos relacionados con la adhesión y el cumplimiento del Código de Buenas Prácticas.
La posible existencia de una excepción debe acreditarse documentalmente. No debería darse por supuesta únicamente por la declaración de intenciones del comprador.
¿Sirve una tasación hipotecaria anterior?
No necesariamente.
Una tasación hipotecaria previa puede haber sido emitida por una sociedad homologada, pero eso no garantiza que cumpla todos los requisitos de la nueva operación. Debe comprobarse:
- La finalidad para la que se realizó.
- La fecha a la que se refiere el valor.
- La vigencia del informe.
- La independencia respecto de las partes.
- Si determina expresamente el valor de mercado necesario.
- Si identifica correctamente la vivienda transmitida.
Un informe realizado meses antes para solicitar financiación podría no representar el valor existente en la fecha del acuerdo vinculante.
Para resolver dudas generales sobre la documentación y validez de los informes, puede consultar nuestras preguntas frecuentes sobre tasaciones inmobiliarias.
Diferencia entre valor de mercado, precio y valor de referencia
Estos tres conceptos no deben confundirse:
Valor de mercado
Es la estimación técnica del importe por el que podría transmitirse el inmueble entre partes independientes, correctamente informadas y sin presiones indebidas.
Precio de compraventa
Es la cantidad acordada por comprador y vendedor. Puede coincidir o no con el valor de mercado.
Valor de referencia
Es un valor determinado por la Administración tributaria y utilizado principalmente en determinados impuestos inmobiliarios. No sustituye automáticamente a la tasación de mercado exigida por el RDL 29/2026.
Cuando necesite discutir un valor fijado administrativamente, deberá solicitar un informe adaptado a esa finalidad. Puede consultar nuestro servicio de tasación para recurrir el valor de referencia o catastral.
Riesgos de utilizar un informe inadecuado
Encargar una valoración que no cumpla los requisitos puede provocar:
- Retrasos en la formalización de la compraventa.
- Solicitudes de documentación adicional.
- Problemas para acreditar el cumplimiento del límite del 70 %.
- Dudas sobre la independencia de la valoración.
- Necesidad de encargar una segunda tasación.
- Costes añadidos para la parte compradora.
La mejor forma de evitarlo es informar desde el principio sobre la finalidad exacta: cumplimiento del artículo 1 del Real Decreto-ley 29/2026.
Cómo encargar la tasación correcta
Antes de solicitar presupuesto, tenga preparada la siguiente información:
- Dirección y referencia catastral de la vivienda.
- Nota simple o escritura de propiedad.
- Identificación y actividad de la parte compradora.
- Precio y demás contraprestaciones acordadas.
- Fecha del acuerdo vinculante.
- Situación de ocupación o arrendamiento.
- Existencia de anexos, cargas o deudas asumidas.
Tasadorfiable analizará la finalidad del encargo y le indicará si necesita una valoración de mercado ordinaria o un informe emitido por una sociedad de tasación homologada.
Solicite una tasación conforme al Real Decreto-ley 29/2026
Si su entidad va a adquirir una vivienda y necesita acreditar su valor de mercado, es importante encargar el informe adecuado antes de formalizar la operación.
En Tasadorfiable coordinamos tasaciones en toda España mediante sociedades homologadas e independientes, con revisión previa de la finalidad y la documentación disponible.
Puede solicitar presupuesto desde Tasadorfiable o llamar gratuitamente al 900 73 29 10.